レポート/メールマガジン
REPORTS
プロがまとめた調査・考察レポートを無料公開中
レポート/メールマガジン
No.
186
TOPIX見直し対応と株式報酬(有償SO×RS)の活用(2026年10月号)
はじめに
東京証券取引所(以下、「東証」という。)は、2022年4月の「市場区分再編(プライム・スタンダード・グロース)」を起点に、2023年3月の「資本コストや株価を意識した経営の実現に向けた対応要請」など、上場企業に対して持続的な成長と中長期的な企業価値向上を求める市場改革を段階的に推し進めてまいりました。
こうした改革の一環として現在進行しているのが「TOPIX(東証株価指数)構成銘柄の見直し」です。旧東証1部銘柄の機械的な引き継ぎを解消し、流通株式時価総額等を基準とした選別が進められており、2028年10月には新TOPIXへの移行が完了する予定となっております。
東証の改革要請に応え、基準未達による段階的ウエイト低減や除外リスクを回避するためには、限られたタイムリミットの中で実効性の高い企業価値向上策を機動的に打ち出すことが不可欠です。
本稿では、TOPIX基準の充足、ひいては中期経営計画の目標達成に向けたコミットメントおよび達成時における相応のリターンを確保することで強力なインセンティブとして機能する「有償ストック・オプション(以下、「有償SO」という。)」の有効性、ならびに「フルバリュー型株式報酬(RS等)」を組み合わせたハイブリッド設計の導入ポイントについて解説いたします。
1. 2028年10月新TOPIX移行に向けたタイムリミットと上場企業の課題
東証によるTOPIXの見直しは、2028年10月の最終的な移行完了に向けて段階的に進行しております。毎年6月末の判定基準日や10月の定期見直し(リバランス)において基準未達となるリスクを回避するため、除外懸念のある企業や流通株式時価総額の引き上げを目指す企業にとっては、施策実行までの「時限性」が大きな課題となります。
一方で、株主総会決議を前提とするインセンティブ・プランの場合、年に1度の定時株主総会時期まで発行手続を待つ必要があり、2028年に向けた時限的課題に対して迅速な対応が困難となるケースが見受けられます。
2. 有償ストック・オプション(SO)が有する機動性と株主目線の共有効果
このようなスピード感と強いコミットメントが求められる局面において、極めて有効なソリューションとなるのが有償SOです。
• 柔軟な行使条件設定(時価総額・流通株式時価総額の直接指定)
行使条件(業績条件)には、売上高や営業利益といった財務指標のみならず、「時価総額」や「流通株式時価総額」そのものを直接的な条件として設定することも可能です。TOPIX残留基準のクリアに直結する数値を条件として組み込むことで、条件達成に向けた強烈な牽引力を生み出します。
• 株価・業績達成への強いインセンティブ
有償SOは、役員・従業員自らが金銭的払込を行って取得する投資商品としての性格を持ちます。そのため、あらかじめ設定した業績条件や株価条件を満たさなかった場合には、取得した有償SOがその価値を失い、払い込んだ金銭が返還されず受取者側の損失となるリスクを内包しています。
このような自己負担リスクを伴う構造により、経営陣と株主との間で株価意識を共有しやすい仕組みと位置づけられます。
• 公正価値による自己投資の性格と税務上のメリット
有償SOは、会社から無償で付与される報酬ではなく、対象者が新株予約権の公正価値相当額を自らの資金負担によって取得する「投資取引」です。対象者自身が「目標未達の場合には投じた払込金が戻らない損失の可能性」を受け入れて投資を行う構造をとっています。
このように役務提供の対価ではなく自己資金による投資であるからこそ、税務上も給与所得課税(総合課税・最大約55%)の対象とはならず、株式売却時の譲渡所得課税(申告分離課税・約20%)として取り扱われます。この点については、国税庁が2023年に公表した「ストックオプションに対する課税(Q&A)」においても、発行時の払込金額が適正な評価に基づく時価であれば、権利行使時課税は生じず売却時に譲渡所得課税の対象となる旨が明示されています。
• 取締役会決議による迅速な導入
前述の通り、対象者が公正価値相当額を払い込む「投資」であるという前提に基づき、有償SOは会社法上の手続き面でも機動性を発揮します。企業のガバナンス実務指針を策定する日本監査役協会「監査役監査実施要領」においても、2016年から直近の2025年6月3日改定版に至るまで約10年間にわたり、「新株予約権を報酬として付与するものでもなく、また、公正価値による発行であるので、以下に記載する有利発行決議や報酬決議、事業報告における開示の対象とはならないと考えられている」と明確に整理されています。
加えて、企業会計基準委員会(ASBJ)の実務対応報告第36号により会計処理基準も確立されています。これら実務指針や公的基準に裏付けられた安全性のもと、株主総会での有利発行決議や報酬決議を経ることなく、取締役会決議のみで迅速かつ安全に発行手続きを進行することが可能です。
3. 「有償SO(値上がり型)」×「RS等(フルバリュー型)」のハイブリッド設計と活用事例
上場企業において広く定着しているRS(譲渡制限付株式)等のフルバリュー型株式報酬は、人材の引き留めや中長期的な株主目線の醸成において極めて有効なインセンティブであり、その重要性は言うまでもありません。本稿で提言するハイブリッド設計は、これら既存のフルバリュー型制度を見直すものではなく、2028年までの時限的課題(株価・時価総額基準の充足)を確実に突破するための「プラスαの追加・補完策」として有償SOを組み合わせるアプローチです。
▼値上がり型(キャピタルゲイン追求型)
〇概要
付与時(または基準時)の株価からの「値上がり益」をリターンとする手法。株価が上昇しなければ経済的利益が生じないため、株価引き上げや高い業績目標達成への強いインセンティブとなります。
〇主な手法
有償ストック・オプション、税制適格ストック・オプションなど。
▼フルバリュー型(株式交付・価値保証型)
〇概要
付与された株式そのものの価値(全額)をリターンとする手法。株主としての権利・所有意識をダイレクトに持たせ、中長期的なリテンション(引き留め)や組織基盤の安定化に寄与します。
〇主な手法
譲渡制限付株式(RS/PS)、事後交付型株式報酬(RSU/PSU)、株式報酬型ストック・オプション、株式給付信託など。
既存のフルバリュー型インセンティブを維持・活用しつつ、有償SOを上乗せ・併用することで、株価引き上げに向けた以下の構造的メリットが得られます。
1. 目標達成に向けたリスクとリターンの最適なバランス構築(目標達成に向けたモチベーションの最大化)
有償SOによる意欲的な株価・時価総額目標の追求に加え、RSによる一定の株式保有効果を組み合わせることで、全社一丸となって2028年までの目標達成に挑戦できるインセンティブ環境を整えられます。
2. 役割や役職に応じた柔軟な傾斜配分
経営陣には有償SOの配分を高めて時価総額向上への責任を明確化し、ミドル層や従業員層にはRSの比率を高めて目標達成に向けた長期的な参画意識・引き留め(リテンション)を図るなど、階層に応じた最適な配置が可能です。
3. 推進役となる優秀人材の離職防止と組織基盤の強化
2028年までの成長シナリオを実行する上で欠かせないキーパーソンに対し、RS等のフルバリュー型株式を付与しておくことで、目標達成の途上における優秀人材の流出を防ぎ、株価引き上げを牽引する組織体制を確固たるものにします。
4. 東証が求める「資本コストや株価を意識した経営」への適合
単なる株式付与にとどまらず、有償SOによる自己リスク(払込)を伴うコミットメントを組み込むアプローチは、経営陣が本気で時価総額・株価の向上に取り組む姿勢を示す客観的な証左となり、東証の改革要請や株主説明において圧倒的な説得力を持ちます。
【東証による公表事例:ラクスル社】
東証が公表した「資本コストや株価を意識した経営の実現に向けた対応」等の好事例においても、ラクスル株式会社のインセンティブ設計がピックアップされています。同社では、対象者の役割や成長フェーズに応じて値上がり型とフルバリュー型を効果的に組み合わせており、東証からも高い評価を得ています。同社では、役員向けに譲渡制限付株式(RS)を付与してリテンションと中長期的な株主目線を共有する一方、業績目標連動型としてEBITDA条件等を付した『有償SO(Quality Growth Stock Option)』を併せて導入し、時価総額・企業価値向上への強固なコミットメントを引き出す設計としています。
2028年10月までの過渡的対策にとどまらず、その後の持続的な企業価値向上を見据える上でも、両制度の組み合わせ設計は極めて有用なアプローチとなります。
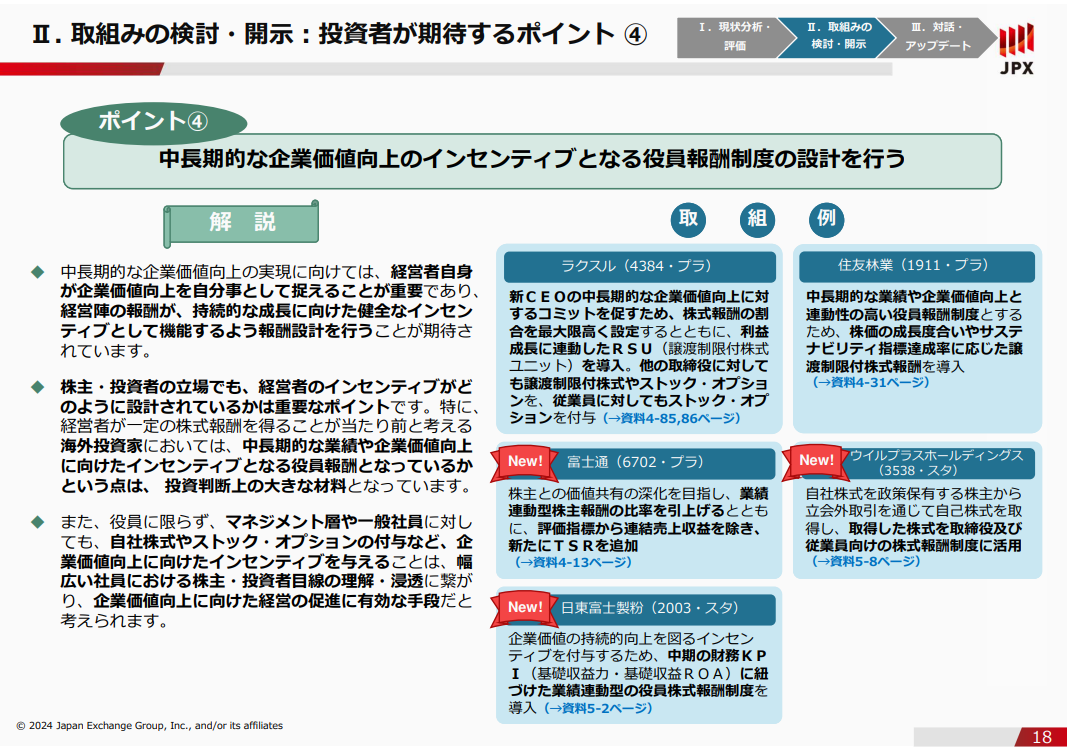
※出所:東京証券取引所より『投資者の視点を踏まえたポイント』(2024.11.21)
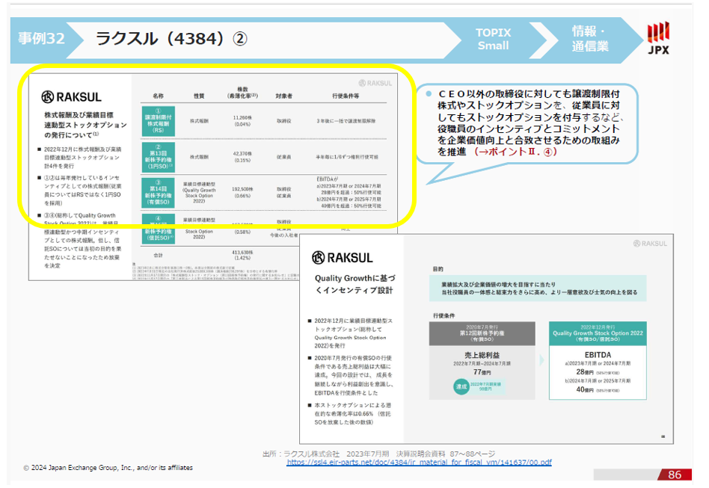
※出所:東京証券取引所より『事例集 プライム市場編』(2024.11.21)
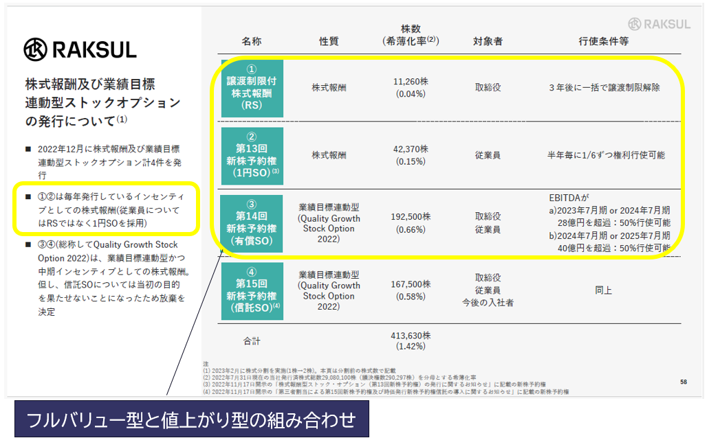
※出所:『ラクスル株式会社 2023年7月期 決算説明会資料』
4. プルータス・コンサルティングによる支援体系
プルータス・コンサルティングでは、創業以来4,000件を超える有償SOや各種株式報酬の発行支援実績に基づき、以下のソリューションを一気通貫で提供しております。
・2028年10月の新TOPIX移行完了に向けた株価シミュレーションおよび逆算スケジュールの策定
・取締役会主導で迅速に実行可能な有償SO・RS等のオーダーメイド設計(時価総額条件等の各種行使条件・配分設計)
・新株予約権・株式の公正価値評価(オプションプライシングモデル等)
・会計・税務・法務上の論点整理および開示・発行手続支援
次回取締役会での検討に向けたシミュレーションや、自社に最適なインセンティブ設計についてご関心がございましたら、下記よりお気軽にご相談ください。
執筆者紹介
山本 修平 < コーポレート・カバレッジ部 エグゼクティブ・ダイレクター >
早稲田大学法学部卒業。株式会社ジャフコにて投資活動、M&Aキャピタルパートナーズ株式会社にてM&Aアドバイザリー業務に従事。2012年にプルータス・コンサルティングに入社。趣味:剣道、五段。第34回全国道場対抗剣道大会優勝。
株式会社プルータス・コンサルティング 広報担当
〒100-6035 東京都千代田区霞が関3-2-5 霞が関ビルディング35階
TEL:03-3591-8123
※ 本メールは、プルータス・コンサルティング社員が名刺交換および面談させて頂いた皆様にお送りしております。配信停止のご希望は こちら から承ります。

情報発信 調査・研究のレポートを見る
-
のれん非償却ならM&A利益圧迫は防げるのか? ~2026年会計審議を受けたPPA実務とIFRS・日本基準の比較分析~(2026年9月号)
はじめに 企業会計基準諮問会議(2026年7月)における審議の結果、日本基準への「のれん非償却の導入」についての提言は見送られ、日本基準においては今後も「のれんの定期償却(20年以内の定額法...
-
「資本コスト経営」と「上場維持基準」の最新動向:東証フォローアップ会議に見る企業価値向上と再編への実践的示唆(2026年7月号)
はじめに 2023年3月に東京証券取引所(以下、「東証」という。)より「資本コストや株価を意識した経営の実現に向けた対応について」が公表されて以降、プライム・スタンダード市場を中心に企業の開...
-
-第4回- 我が国のPBRの俯瞰的な分析とPBRの影響要因の検討(2026年6月号)
はじめに 本連載では、東京証券取引所(以下、「東証」という。)が『資本コストや株価を意識した経営の実現に向けて』(以下、「資本コスト経営要請」という。)がPBRに与えた影響を調査するため、2...
-
初めてのTOB:検討開始からスクイーズ・アウトまでのスケジュールイメージ(2026年4月号)
はじめに 近年、日本のTOB市場は著しく活発化し、案件の大型化が進んでいます。特に2025年の国内市場においてTOB件数は128件、総額は約10兆5,600億円と、過去最高を記録しました。 ...
-
「資本コストや株価を意識した経営の実現」に係る開示企業一覧表の見直しについて(2026年1月号)
はじめに 東京証券取引所(以下、「東証」という。)は、「資本コストや株価を意識した経営の実現に向けた対応」(以下、「資本コスト開示」という。)について2026年1月15日から資本コスト開示に...
-
はじめに 2025年7月22日、東京証券取引所(以下「東証」という。)による「MBOや支配株主による完全子会社化に関する上場制度の見直し等に係る有価証券上場規程等の一部改正」(以下「本改正」...
情報発信 調査・研究のソリューションを見る
-
非上場株式の「持ち合い解消」を巡る株式価値の紛争化(2026年3月号)
はじめに 2022年3月に「非上場会社 譲渡制限株式を巡る紛争の増加」と題したメールマガジンを執筆した。その後、裁判所における「株式価格決定」の申立て件数は驚異的な速度で増加している。商事法
-
Value Pro
企業価値(株式価値)の評価方式は、過去において、税務上の取扱いを準用するなどの方法が慣習的に採用されているケースがありましたが、現在では理論的に体系化されており、グローバル・スタンダードとして収益方式
-
Plutus+レポート
企業価値評価の第一線に立つ当社のコンサルタントが、時事の話題を独自の視点で分析したレポートです。平成22(2010)年以降に発表されたレポートを当サイトでご覧いただくことができます。皆様の実務にお役立
-
出版・寄稿
本邦屈指の豊富な事例の蓄積から得られた知見を、広く還元していくことも当社の使命の一つです。平成22(2010)年に初版が刊行された「企業価値評価の実務Q&A」は、分かりやすい解説が支持されて、
-
バリュエーション研究会
バリュエーション研究会 企業価値評価の実務においては、担当者の主観を排して画一的に処理するという思想が優先されるあまり、必ずしも理論的とはいえない取扱いが、一般的であるというだけの理由により無批判に
-
バリュエーションに関する社内指針の策定支援
バリエーションに関する社内指針の策定支援 従業員株主からの自社株買いなど、定型化された条件に基づいて反復継続的に行われる取引については、その都度第三者算定機関の評価を取得する必要性は乏しいといえます